Panduan IT Inventory kawasan berikat per Oktober 2026: dasar hukum terbaru, laporan yang wajib keluar, peta dokumen BC, enam titik rawan saat stock opname, dan apa yang bisa serta tidak bisa dilakukan Odoo standar.
Hari stock opname tahunan. Petugas Bea Cukai berdiri di depan rak benang, memegang laporan IT Inventory kawasan berikat milik perusahaanmu.
Laporan bilang 120 roll. Di rak ada 117.
Tiga roll itu harus dijelaskan dengan dokumen, bukan dengan "mungkin terselip".
Situasi seperti ini dihadapi banyak dari 1.512 perusahaan kawasan berikat di Indonesia. Bersama-sama, mereka menyerap sekitar 1,83 juta pekerja dan menyumbang sekitar 30% ekspor nasional (DJBC, Agustus 2025).
Artikel ini memetakan aturan IT Inventory kawasan berikat yang berlaku per Oktober 2026, laporan yang wajib keluar, dan cara memenuhinya dengan Odoo. Termasuk bagian yang tidak bisa dilakukan Odoo standar.
IT Inventory bukan laporan yang disusun menjelang audit. Ia buku besar barang yang harus bisa dibuka petugas kapan saja, dan tetap cocok dengan isi rak.
Ringkasan 30 detik
- IT Inventory wajib bagi kawasan berikat. Ia harus menjadi bagian dari sistem akuntansi dan bisa diakses Bea Cukai serta pajak.
- Aturan teknisnya ada di PER-19/BC/2018 Pasal 19. Bukan PER-09/BC/2014, yang sudah dicabut.
- Laporan intinya ada dua kelompok: pemasukan dan pengeluaran per dokumen pabean, serta mutasi tujuh kelompok barang.
- Titik rawan terbesar ada di konversi bahan baku, kuota penjualan lokal, subkontrak, scrap, dan selisih stock opname.
- Odoo standar menutup sebagian besar alur barang. Dokumen pabean, format laporan Bea Cukai, dan CEISA perlu modul tambahan.
- Bea Cukai tidak menerbitkan daftar software resmi. Yang dinilai adalah fungsinya, bukan mereknya.
Langsung ke bagian yang kamu butuhkan
- Finance dan akuntansi: dasar hukum terbaru dan kategori IT Inventory A–D.
- Exim dan kepabeanan: peta dokumen BC per transaksi.
- PPIC dan gudang: laporan yang wajib keluar dan titik rawan saat stock opname.
- Owner dan plant manager: add-on atau modul kustom, checklist memilih vendor, dan roadmap implementasi.
Apa itu IT Inventory kawasan berikat?
Mulai dari definisinya. Menurut PMK 131/PMK.04/2018 Pasal 1 angka 4, kawasan berikat adalah tempat penimbunan berikat untuk menimbun barang impor dan/atau barang dari dalam daerah pabean, guna diolah atau digabungkan sebelum diekspor atau diimpor untuk dipakai.
Sebagai gantinya, perusahaan mendapat fasilitas besar. Bea masuk ditangguhkan, dan pajak dalam rangka impor tidak dipungut (Pasal 20).
Karena negara menunda pungutannya, negara juga butuh kepastian bahwa setiap barang tercatat. Di situlah IT Inventory berperan.
Pasal 15 huruf c PMK yang sama mewajibkan IT Inventory sebagai subsistem dari sistem akuntansi. Sistem ini harus bisa diakses Direktorat Jenderal Bea dan Cukai (DJBC) dan Direktorat Jenderal Pajak (DJP).
Rincian teknisnya ada di PER-19/BC/2018 Pasal 19. IT Inventory harus dipakai terus-menerus dan realtime, serta minimal mencatat pemasukan, pengeluaran, penyesuaian, dan saldo.
Catatan: banyak artikel masih merujuk PER-09/BC/2014 sebagai dasar IT Inventory. Aturan itu sudah dicabut. Rujukan yang berlaku adalah PER-19/BC/2018 beserta perubahannya.
Dasar hukum yang berlaku per Oktober 2026
Aturan kawasan berikat tersebar di beberapa regulasi. Ini peta singkatnya:
| Regulasi | Isi pokok | Status |
|---|---|---|
| PMK 131/PMK.04/2018 | Kerangka kawasan berikat: definisi, fasilitas, kewajiban, sanksi | Berlaku |
| PMK 65/PMK.04/2021 | Perubahan atas PMK 131/2018 | Berlaku |
| PMK 168/PMK.04/2022 | Mencabut sebagian Pasal 51 PMK 131/2018 (jaminan) | Berlaku |
| PER-19/BC/2018 jo. PER-9/BC/2021 | Tata laksana kawasan berikat, termasuk IT Inventory (Pasal 19) dan CCTV (Pasal 20) | Berlaku |
| PER-7/BC/2021 jo. PER-30/BC/2024 jo. PER-21/BC/2025 | Pemasukan dan pengeluaran barang ke dan dari TPB | PER-21/BC/2025 berlaku sejak 30 Maret 2026 |
| PMK 216/PMK.04/2022 dan PER-6/BC/2023 | Monitoring dan evaluasi penerima fasilitas | Berlaku |
Daftar lengkap regulasinya bisa kamu cek di direktori peraturan TPB Bea Cukai.
Perubahan terbaru yang perlu diperhatikan adalah PER-21/BC/2025. Perusahaan yang izinnya dibekukan tidak bisa memakai dokumen TPB, dan dokumen pelengkap kini disampaikan lewat sistem elektronik DJBC.
Catatan: pada November 2025, pemerintah mengumumkan rencana memangkas kuota penjualan lokal kawasan berikat dari 50% menjadi 25%. Per 6 Oktober 2026, kami belum menemukan revisi PMK-nya terbit, dan pelaku usaha masih menantinya. Artikel ini memakai ketentuan yang masih berlaku, jadi cek status terbarunya ke kantor pabean sebelum menyusun rencana penjualan lokal.
Laporan yang wajib keluar dari IT Inventory
Ini daftar yang akan diminta petugas. Kalau sistemmu tidak bisa mengeluarkannya dalam hitungan menit, di situlah masalahnya.
Laporan per dokumen pabean
- Laporan pemasukan: jenis, nomor, dan tanggal dokumen pabean, nomor bukti penerimaan, kode barang, jumlah, dan satuan.
- Laporan pengeluaran: struktur yang sama. Berita acara pemusnahan dihitung sebagai dokumen yang setara.
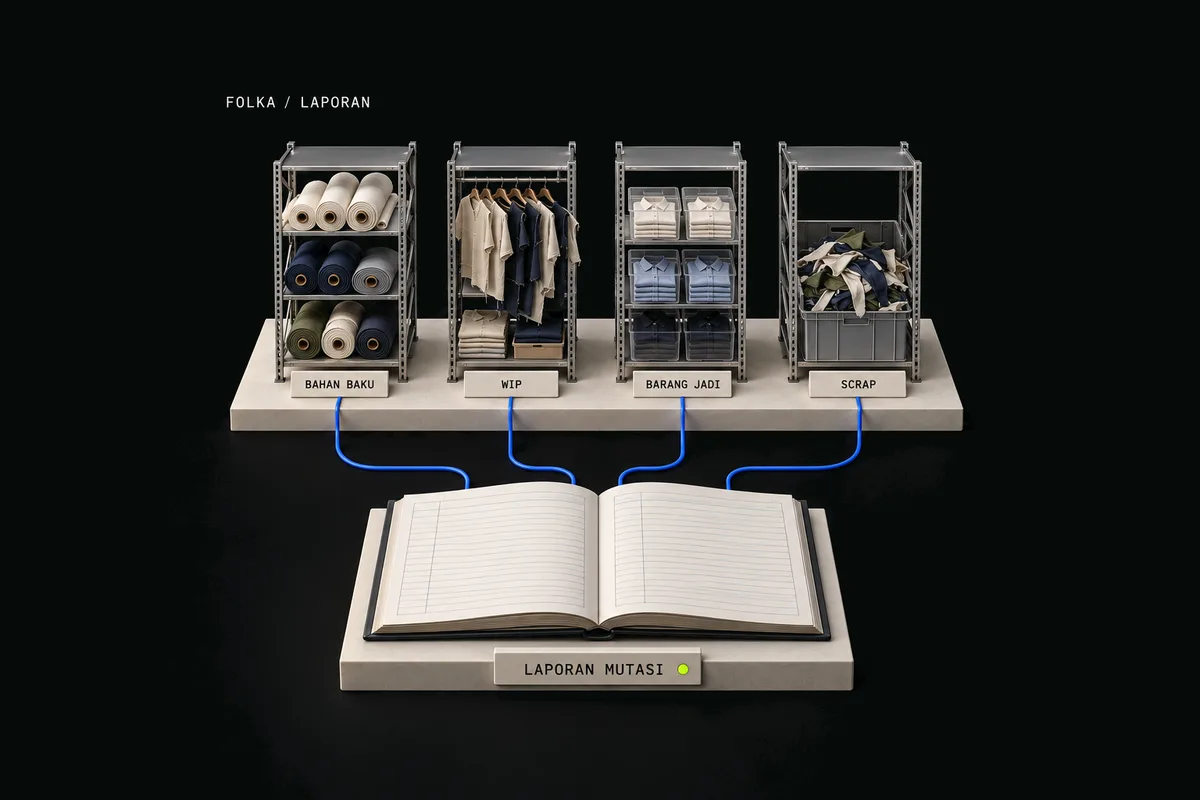
Laporan pertanggungjawaban mutasi
PER-19/BC/2018 meminta laporan mutasi untuk tujuh kelompok barang:
- Bahan baku
- Bahan penolong
- Barang dalam proses (WIP)
- Hasil produksi
- Barang modal, seperti mesin dan peralatan pabrik
- Peralatan perkantoran
- Sisa produksi dan scrap
Contohnya seperti ini. Kita pakai PT Contoh Garmen (ilustrasi), pabrik kemeja di kawasan berikat Jawa Tengah, untuk satu bulan mutasi kain:
| Saldo awal | Pemasukan | Pengeluaran | Penyesuaian | Saldo akhir | Stock opname | Selisih | Keterangan |
|---|---|---|---|---|---|---|---|
| 200 | 1.000 | 1.000 | 0 | 200 | 200 | 0 | Pemasukan BC 2.3; pengeluaran ke produksi |
Delapan kolom itu adalah format yang diminta. Di layar kecil, tabel ini bisa digeser ke samping.
Syarat sistemnya
Selain laporan, Pasal 19 juga mengatur cara kerja sistemnya:
- Ada log aktivitas pengguna. Siapa mengubah apa, dan kapan.
- Posisi barang bisa ditelusuri dari masuk sampai keluar.
- Akses dan perubahan data hanya oleh yang berwenang.
- Setiap transaksi terhubung ke jenis, nomor, dan tanggal dokumen pabean.
Ada juga kewajiban yang berjalan berdampingan dengan IT Inventory:
- CCTV yang bisa diakses realtime dan online, dengan rekaman minimal 7 hari (PMK 131 Pasal 15 huruf d).
- Stock opname minimal setahun sekali (Pasal 15 huruf f).
- Penyimpanan buku dan dokumen selama 10 tahun (Pasal 15 huruf g).
Kalau kamu ingin tahu kenapa angka stok yang rapi selalu bernilai, bahkan di luar kawasan berikat, baca juga kenapa sistem inventory selalu relevan.
Peta dokumen BC: transaksi apa, dokumen apa
Setiap barang yang melewati batas kawasan berikat harus punya pasangan dokumen pabean. Di sistem, artinya setiap gerakan barang menyimpan jenis, nomor, dan tanggal dokumennya.
Begini alurnya di PT Contoh Garmen:
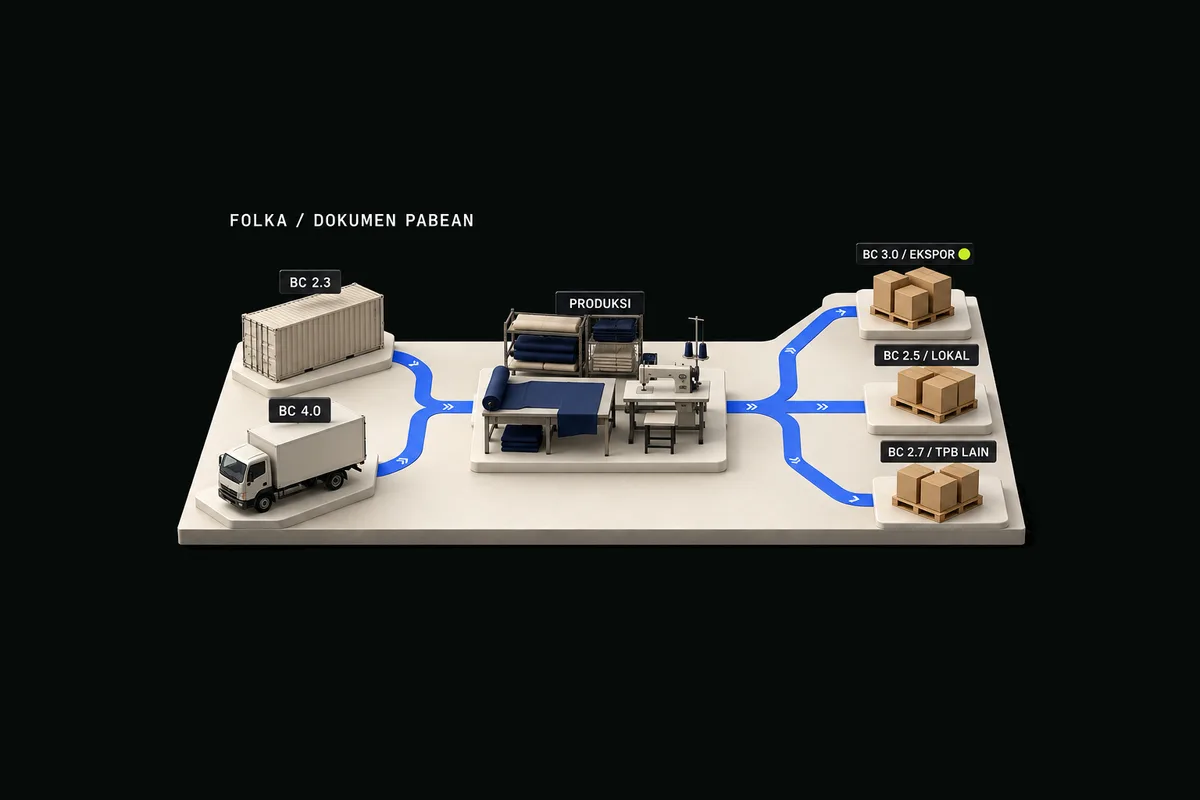
Kain impor masuk dengan BC 2.3, lalu dipotong dan dijahit. Sebanyak 380 kemeja diekspor dengan BC 3.0, dan 20 kemeja dijual ke pasar lokal dengan BC 2.5.
Berikut padanannya dengan operasi di Odoo:
| Dokumen | Kapan dipakai | Padanan di Odoo |
|---|---|---|
| BC 2.3 | Impor dari luar negeri untuk ditimbun di kawasan berikat | Penerimaan dari pemasok luar negeri |
| BC 4.0 | Barang dari dalam negeri masuk ke kawasan berikat | Penerimaan dari pemasok lokal |
| BC 2.7 | Perpindahan barang antar-TPB | Penerimaan atau pengiriman antar-perusahaan berfasilitas |
| BC 2.6.1 | Pengeluaran sementara ke luar kawasan dengan jaminan, misalnya subkontrak atau perbaikan | Pengiriman bahan ke subkon |
| BC 2.6.2 | Pemasukan kembali barang yang dikeluarkan dengan BC 2.6.1 | Penerimaan hasil dari subkon |
| BC 3.0 | Ekspor | Pengiriman ke pembeli luar negeri |
| BC 2.5 | Pengeluaran ke pasar dalam negeri, dengan bea dan pajak impor dibayar | Pengiriman ke pembeli lokal |
| BC 4.1 | Pengembalian barang asal dalam negeri ke luar kawasan | Retur ke pemasok lokal |
Tips: simpan nomor dan tanggal BC di level transaksi gudang, bukan hanya di laporan akhir bulan. Laporan yang dirakit belakangan selalu lebih sulit dipertanggungjawabkan.
Kategori IT Inventory A, B, C, D
Catatan: pembagian ini adalah praktik penilaian yang dilaporkan praktisi. Kami tidak menemukannya di teks regulasi, jadi anggap sebagai praktik, bukan pasal.
| Kategori | Bentuk | Kelebihan | Kekurangan |
|---|---|---|---|
| A | Terintegrasi penuh dengan akuntansi | Satu sumber angka, tidak perlu sinkronisasi | Butuh implementasi yang lebih serius |
| B | Database mirror dari sistem utama | Sistem utama tidak perlu banyak diubah | Sinkronisasi bisa terlambat atau gagal |
| C | Aplikasi IT Inventory berdiri sendiri | Cepat dipasang | Data diinput dua kali, rawan selisih |
| D | Manual atau spreadsheet | Murah di awal | Sulit memenuhi syarat realtime dan log |
ERP seperti Odoo secara alami masuk ke kategori A. Barang dan jurnal akuntansi tinggal di database yang sama, jadi tidak ada sinkronisasi yang bisa meleset.
6 titik rawan saat audit dan stock opname
Dari aturannya, ada enam tempat yang paling sering membuat angka tidak bisa dipertanggungjawabkan. Semuanya bisa dicegah lewat desain sistem.
1. Konversi bahan baku tidak konsisten
PMK 131/2018 Pasal 29 membolehkan bea atas hasil produksi yang dijual lokal dihitung dari barang jadinya. Syaratnya, konversi pemakaian bahan baku harus jelas, terukur, dan konsisten.
Contohnya seperti ini. Di BOM tertulis 2,425 meter kain per kemeja, jadi 1.000 meter kain menjadi 400 kemeja dan 30 meter sisa potong.
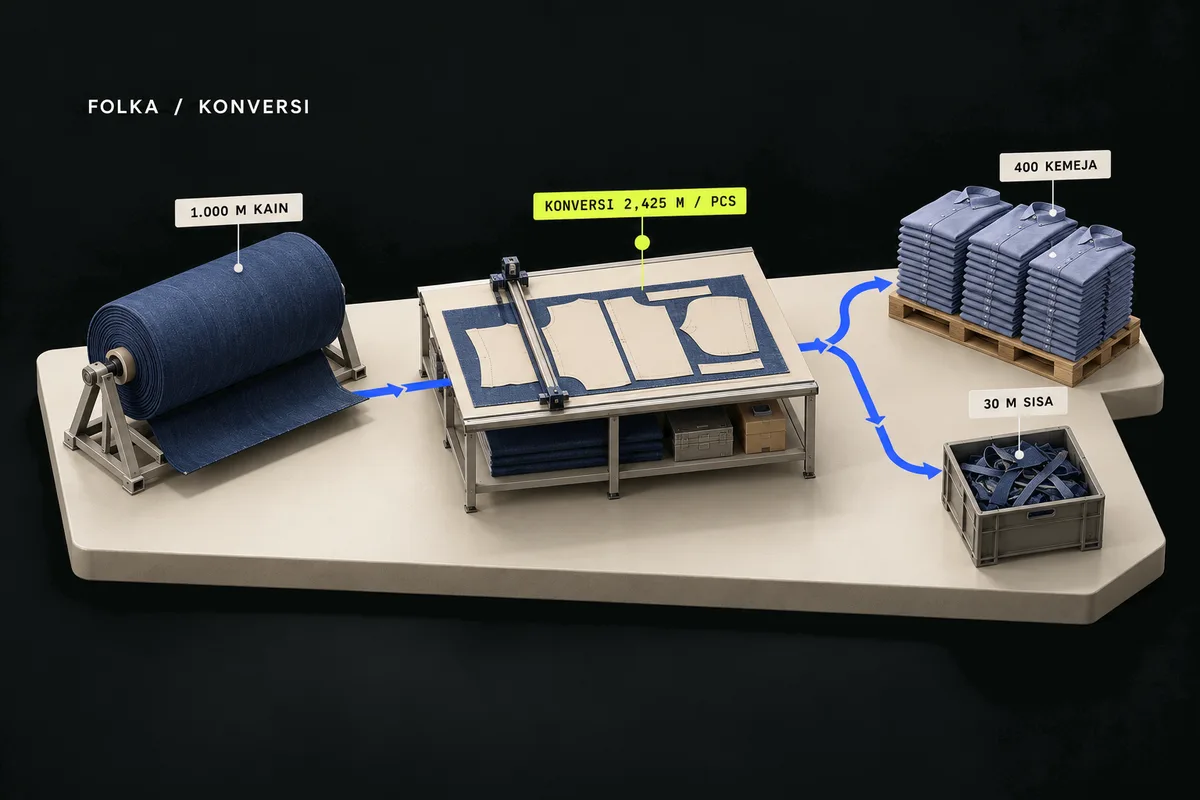
Masalah muncul saat pemakaian riil ternyata 2,6 meter per kemeja. Selisihnya harus dijelaskan, dan konversinya harus diperbarui secara tercatat.
2. Kuota penjualan lokal terlampaui
Pasal 31 membatasi penjualan ke dalam negeri (TLDDP) maksimal 50% dari realisasi ekspor dan penjualan ke kawasan fasilitas lain pada tahun sebelumnya. Rencana pemangkasan menjadi 25% belum kami temukan terbit per Oktober 2026.
Melewati kuota akan memotong kuota tahun berikutnya. Kalau berulang, ujungnya bisa pembekuan izin (Pasal 42).
3. Barang subkontrak tidak kembali tepat waktu
Pekerjaan subkontrak di luar kawasan berikat diatur mulai Pasal 32. Barang keluar dengan BC 2.6.1 dan wajib kembali dengan BC 2.6.2.
Kalau barang subkon dicatat di spreadsheet terpisah, posisinya mudah hilang dari laporan mutasi. Di sistem, barang itu harus tetap terlihat sebagai stok milik perusahaan yang sedang berada di lokasi subkon.
4. Scrap tanpa berita acara
Pemusnahan sisa produksi butuh persetujuan kepala kantor pabean, pengawasan petugas, dan berita acara (Pasal 37). Scrap juga punya laporan mutasinya sendiri.
Scrap yang dibuang begitu saja akan terlihat sebagai barang hilang. Dan barang hilang di kawasan berikat adalah barang yang bea masuknya belum dibayar.
5. Selisih stock opname
Kembali ke contoh pembuka: buku 120 roll, rak 117 roll.
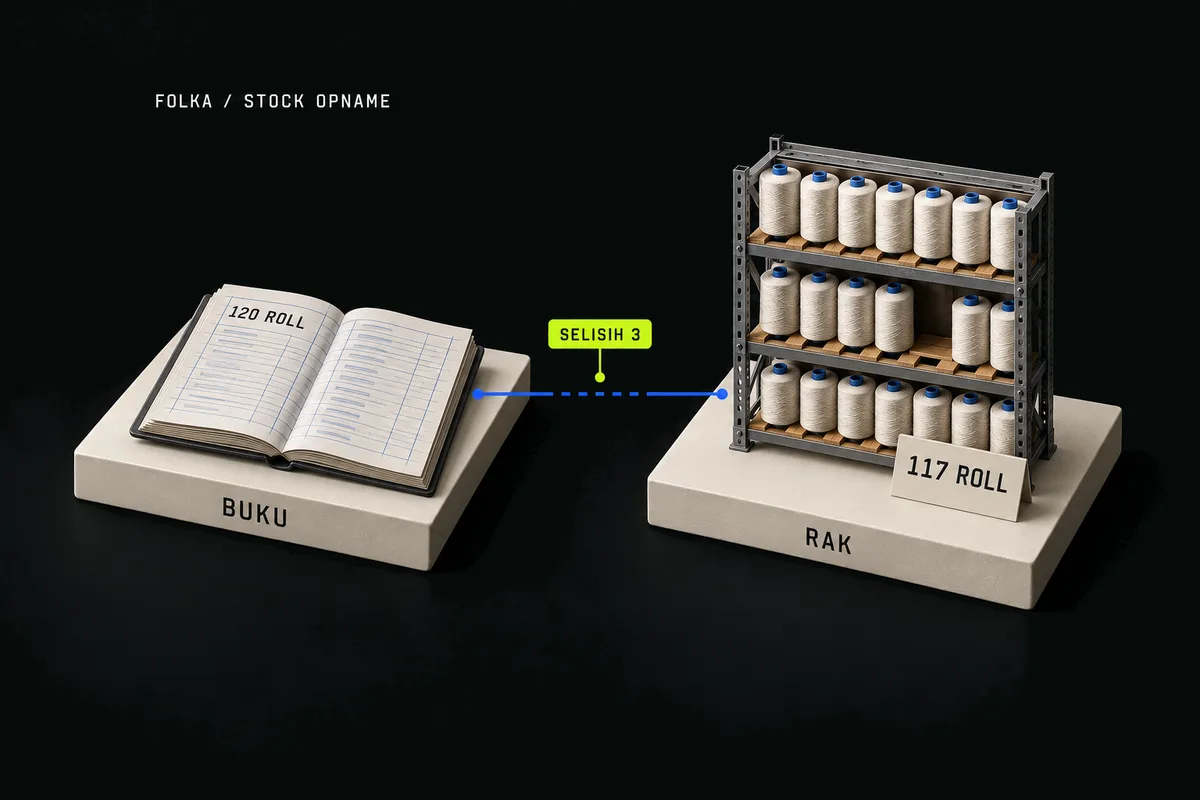
Pasal 48 mengatur tindak lanjut hasil stock opname. Selisih yang bisa dijelaskan disesuaikan di IT Inventory, sedangkan selisih yang tidak bisa dijelaskan diproses sesuai ketentuan kepabeanan.
Karena itu, sistem yang baik tidak hanya mencatat saldo. Ia mencatat alasan setiap penyesuaian.
6. Log dan akses online tidak siap saat diminta
Pasal 19 mensyaratkan log aktivitas dan akses online dari kantor pabean. DJBC dan DJP sama-sama berwenang memeriksa.
Sistem yang hanya bisa dibuka dari satu komputer kantor, atau tidak menyimpan riwayat perubahan, akan kesulitan di titik ini.
Konsekuensi terberatnya ada dua. Pembekuan (Pasal 42) membuat perusahaan tidak bisa memasukkan barang dengan fasilitas, sedangkan pencabutan izin (Pasal 45) mengakhiri statusnya sebagai kawasan berikat.
Memenuhi IT Inventory dengan Odoo: yang sudah tersedia
Kabar baiknya, sebagian besar kewajiban di atas adalah urusan inventory dan manufaktur. Dua hal itu memang kekuatan Odoo, dan menjadi inti implementasi ERP untuk manufaktur.
Berikut tujuh fitur standar Odoo 19 yang paling relevan, beserta kaitannya dengan kewajiban di atas.
1. Bill of Materials dan konversi
Paling membantu untuk: menjaga konversi bahan baku tetap konsisten (Pasal 29).
Modul Odoo: Manufacturing (tersedia di Community dan Enterprise). Dokumentasi resmi.
BOM di Odoo mencatat berapa bahan baku yang dibutuhkan untuk satu unit barang jadi. Itulah angka konversi yang akan diuji Bea Cukai.
Setiap perintah produksi memakai BOM ini, jadi pemakaian bahan baku tercatat otomatis. Selisih antara rencana dan pemakaian riil langsung kelihatan.
Begini caranya:
- Buat BOM untuk setiap produk, misalnya 2,425 meter kain per kemeja.
- Jalankan produksi lewat perintah produksi, bukan dengan mengurangi stok secara manual.
- Saat konversi berubah, buat versi BOM baru dan catat alasannya.
| Kelebihan | Kekurangan |
|---|---|
| Pemakaian bahan baku tercatat per perintah produksi | Disiplin versi BOM harus dijaga tim |
| Konversi dan pemakaian riil bisa dibandingkan | Perbandingan konversi per dokumen pabean belum ada sebagai laporan bawaan |
2. Lot, nomor seri, dan laporan traceability
Paling membantu untuk: menelusuri posisi barang dari masuk sampai keluar.
Modul Odoo: Inventory (tersedia di Community dan Enterprise). Dokumentasi resmi.
Dengan lot, setiap batch bahan baku punya identitas. Barang jadi bisa ditelusuri balik ke batch kain yang dipakai.
Kalau satu batch kain masuk dengan satu dokumen BC 2.3, nomor lot menjadi jembatan antara dokumen itu dan barang jadi yang dihasilkannya.
Begini caranya:
- Aktifkan pelacakan lot untuk bahan baku yang masuk dengan fasilitas.
- Isi nomor lot saat penerimaan barang.
- Gunakan laporan traceability untuk melihat ke mana saja satu lot mengalir.
| Kelebihan | Kekurangan |
|---|---|
| Jejak barang tersambung dari penerimaan sampai pengiriman | Menambah langkah input atau scan di gudang |
| Membantu menjelaskan selisih stock opname | Perlu disiplin sejak hari pertama, sulit diterapkan mundur |
3. Multi-gudang dan lokasi
Paling membantu untuk: memisahkan barang berdasarkan kelompok dan status pabeannya.
Modul Odoo: Inventory (tersedia di Community dan Enterprise). Dokumentasi resmi.
Odoo memungkinkan banyak gudang dan lokasi di dalamnya. Lokasi bisa dipisah sesuai tujuh kelompok barang di laporan mutasi.
Misalnya: bahan baku fasilitas, WIP, barang jadi siap ekspor, scrap, dan barang yang sedang di subkon. Laporan mutasi jadi lebih mudah disusun karena saldonya sudah terpisah.
Begini caranya:
- Rancang struktur lokasi sebelum go-live, mengikuti kelompok barang di laporan Bea Cukai.
- Buat lokasi khusus untuk scrap dan untuk barang di subkon.
- Batasi siapa yang boleh memindahkan barang antar lokasi.
| Kelebihan | Kekurangan |
|---|---|
| Saldo per kelompok barang langsung tersedia | Struktur yang salah sejak awal sulit diubah belakangan |
| Barang di luar pabrik tetap terlihat | Butuh pemetaan proses yang teliti |
4. Scrap
Paling membantu untuk: mencatat sisa produksi dan barang rusak secara terpisah.
Modul Odoo: Inventory dan Manufacturing (tersedia di Community dan Enterprise). Dokumentasi resmi.
Fitur scrap memindahkan barang ke lokasi scrap dengan catatan jumlah dan asalnya. Barang itu tidak lagi terhitung sebagai stok yang bisa dipakai.
Scrap juga bisa dicatat langsung dari perintah produksi. Hasilnya, laporan mutasi scrap punya sumber data yang jelas.
Begini caranya:
- Catat scrap dari perintah produksi atau dari gudang, lengkap dengan alasannya.
- Simpan berita acara pemusnahan sebagai lampiran.
- Rekap saldo lokasi scrap sebagai bahan laporan mutasi.
| Kelebihan | Kekurangan |
|---|---|
| Scrap tidak lagi tercampur dengan stok aktif | Tidak ada alur persetujuan kantor pabean bawaan |
| Jumlah dan asal scrap tercatat | Berita acara masih harus dilampirkan secara manual |
5. Penghitungan fisik dan penyesuaian stok
Paling membantu untuk: stock opname tahunan dan penjelasan selisih.
Modul Odoo: Inventory (tersedia di Community dan Enterprise). Dokumentasi resmi.
Odoo punya alur penghitungan fisik: jadwalkan hitungan, isi jumlah riil, lalu terapkan penyesuaian. Setiap penyesuaian tercatat sebagai pergerakan stok.
Yang perlu ditambahkan adalah kebiasaan mencatat alasannya. Penyesuaian tanpa alasan sama sulitnya dijelaskan seperti selisih yang dibiarkan.
Begini caranya:
- Jadwalkan penghitungan per lokasi, sejalan dengan jadwal stock opname.
- Isi jumlah riil dan bandingkan dengan saldo sistem.
- Terapkan penyesuaian beserta alasannya, dan simpan berita acaranya.
| Kelebihan | Kekurangan |
|---|---|
| Selisih tercatat sebagai transaksi, bukan sekadar mengganti angka | Kewajiban mengisi alasan perlu dikonfigurasi atau dikustom |
| Riwayat penyesuaian bisa ditelusuri | Format berita acara Bea Cukai tidak tersedia bawaan |
6. Landed costs
Paling membantu untuk: memasukkan bea masuk dan biaya impor ke nilai persediaan.
Modul Odoo: Inventory dan Accounting (tersedia di Community dan Enterprise). Dokumentasi resmi.
Landed costs menambahkan biaya seperti ongkos kirim dan bea masuk ke nilai barang. Hasilnya, harga pokok produksi mencerminkan biaya sebenarnya.
Di kawasan berikat, ini penting saat barang keluar ke pasar lokal dengan BC 2.5. Bea masuk yang tadinya ditangguhkan kini dibayar, dan harus masuk ke perhitungan biaya.
Begini caranya:
- Aktifkan landed costs dan valuasi persediaan otomatis.
- Buat jenis biaya untuk bea masuk dan pajak impor.
- Alokasikan biaya itu ke penerimaan atau pengiriman yang bersangkutan.
| Kelebihan | Kekurangan |
|---|---|
| Nilai persediaan dan HPP lebih akurat | Butuh konfigurasi akun yang benar |
| Biaya impor tidak tercecer di jurnal umum | Status fasilitas per transaksi tidak dikenali otomatis |
7. Subcontracting
Paling membantu untuk: mengirim bahan ke subkon dan menerima hasilnya dalam satu alur.
Modul Odoo: Manufacturing (tersedia di Community dan Enterprise). Dokumentasi resmi.
Subcontracting mencatat bahan yang dikirim ke subkon dan barang jadi yang kembali. Bahan itu tetap terlihat sebagai stok perusahaan selama berada di subkon.
Alur ini cocok dengan pola BC 2.6.1 dan BC 2.6.2. Yang belum ada adalah tempat menyimpan nomor kedua dokumen itu dan pengingat jatuh temponya.
Begini caranya:
- Tandai produk atau BOM sebagai subkontrak dan tentukan subkonnya.
- Kirim bahan ke subkon lewat transfer, lalu terima hasilnya lewat penerimaan.
- Pantau saldo bahan yang masih berada di lokasi subkon.
| Kelebihan | Kekurangan |
|---|---|
| Barang di subkon tidak hilang dari pembukuan | Nomor BC 2.6.1 dan 2.6.2 belum tersimpan bawaan |
| Pemakaian bahan oleh subkon tercatat | Tidak ada pengingat batas waktu pengembalian |
Yang tidak ada di Odoo standar (dan harus dibangun)
Bagian ini perlu dikatakan dengan jujur. Odoo standar tidak punya modul Bea Cukai atau IT Inventory kawasan berikat.
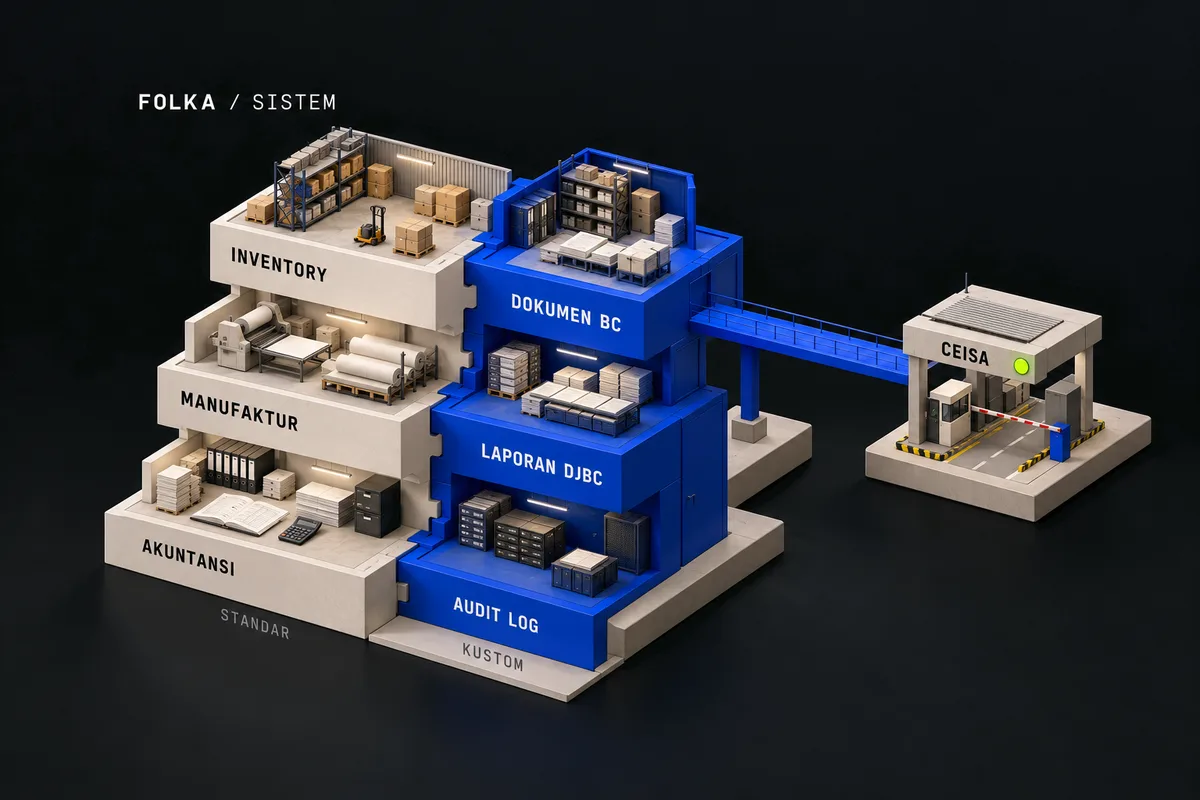
Ini yang biasanya harus ditambahkan:
- Field dokumen pabean di setiap gerakan barang: jenis BC, nomor dan tanggal dokumen, nomor aju, dan kode HS.
- Laporan dalam format Bea Cukai: pemasukan, pengeluaran, dan mutasi tujuh kelompok barang dengan kolom resminya.
- Audit log yang lengkap. Odoo hanya melacak perubahan sebagian field di chatter, jadi butuh modul seperti auditlog dari OCA.
- Akses baca untuk petugas DJBC dan DJP, termasuk dari luar jaringan kantor, tanpa hak mengubah data.
- Integrasi CEISA 4.0. CEISA 4.0 menyediakan Open API (host-to-host) untuk pemilik akun CEISA. Menurut kajian DJBC, baru sekitar 10% dari sekitar 5.000 pengguna aktif yang memanfaatkannya.
- Pemantau kuota penjualan lokal, yang memberi peringatan sebelum penjualan TLDDP melewati batas.
Bagian inilah yang biasanya kami kerjakan dalam jasa implementasi Odoo. Semuanya dibangun sebagai modul terpisah yang mewarisi modul standar, jadi upgrade versi tidak merusak laporan Bea Cukai.
Add-on marketplace atau modul kustom?
Kamu tidak selalu harus membangun dari nol. Di marketplace Odoo sudah ada beberapa modul untuk kebutuhan ini.
| Opsi | Versi Odoo | Cakupan | Catatan |
|---|---|---|---|
| Kin Bea Cukai Report | 12, 15, 16, 18, 19 | Delapan laporan kawasan berikat dalam format Excel | AGPL-3, sekitar US$657 |
| Kin CEISA 4.0 | 19 | Integrasi host-to-host ke CEISA untuk dokumen TPB | OPL-1, sekitar US$1.476; tidak untuk Odoo Online |
| FS IT Inventory | 18, 19 | Dokumen pabean, kode HS, subkon, tujuh laporan; tanpa CEISA | OPL-1, US$39,90 |
| OpenSynergy DJBC | 8 | Laporan DJBC | Gratis (AGPL-3), tapi hanya untuk Odoo 8 yang sudah usang |
| Modul kustom | Sesuai instance | Sesuai proses dan dokumen perusahaanmu | Biaya awal lebih tinggi, cocok untuk alur yang tidak standar |
Harga dan versi bisa berubah, jadi cek halaman modulnya sebelum memutuskan. Cara memilihnya:
- Add-on cukup kalau alurmu standar, hanya satu entitas, dan tim internal bisa merawatnya.
- Modul kustom lebih masuk akal kalau ada subkontrak yang rumit, lebih dari satu kawasan berikat, konversi bertingkat, atau integrasi ke sistem lain.
- Kombinasi sering paling efisien: add-on untuk laporan standar, kustom untuk alur yang unik.
12 pertanyaan sebelum memilih software atau vendor IT Inventory
Bea Cukai tidak menerbitkan daftar software IT Inventory resmi. Yang dinilai adalah fungsi dan kepatuhannya, jadi bawa pertanyaan ini ke setiap demo:
- Bisakah menunjukkan laporan mutasi WIP per dokumen pabean, langsung dari demo?
- Di mana nomor dan tanggal BC disimpan: di level transaksi, atau hanya di laporan?
- Bagaimana konversi atau BOM dicatat, dan apakah perubahannya punya riwayat versi?
- Apakah ada log yang mencatat siapa mengubah apa, dan kapan?
- Bagaimana petugas DJBC mengakses data secara online?
- Apakah sistemnya terintegrasi dengan akuntansi (kategori A)?
- Bagaimana menangani subkontrak dengan BC 2.6.1 dan 2.6.2?
- Apakah ada peringatan kuota penjualan lokal?
- Bagaimana alur stock opname dan penyesuaian, termasuk alasannya?
- Siapa pemilik kode dan akses database-nya?
- Apa yang terjadi pada laporan Bea Cukai saat sistem di-upgrade?
- Berapa perusahaan kawasan berikat yang sudah memakainya, dan bolehkah kami bicara dengan salah satunya?
Roadmap implementasi: dari audit sampai go-live
Urutan kerjanya kurang lebih sama di setiap perusahaan. Yang berbeda durasinya, tergantung jumlah produk, gudang, dan rumitnya konversi.
- Audit proses dan dokumen pabean yang sedang berjalan. Petakan setiap jenis transaksi ke dokumen BC-nya.
- Master data, BOM, dan konversi. Bagian ini paling menentukan lolos tidaknya uji konversi.
- Struktur lokasi dan status pabean. Pisahkan lokasi sesuai kelompok barang dan status fasilitasnya.
- Laporan Bea Cukai dan akses petugas. Uji format laporannya bersama tim exim.
- Paralel run dan stock opname awal. Berita acara stock opname di awal operasi menjadi dokumen pemasukan saldo awal.
- Go-live dan pendampingan audit pertama.
Fase-fase inilah yang kami jalankan dalam implementasi dan kustomisasi Odoo.
Mulai dari mana?
Kalau kamu sedang menimbang memperbarui IT Inventory, mulai dari tiga langkah ini:
- Kumpulkan laporan mutasi dan hasil stock opname terakhir.
- Tandai laporan mana yang butuh lebih dari satu hari untuk disusun. Biasanya di situ masalah terbesarnya.
- Bahas temuannya dengan kami lewat audit gratis 30 menit, atau ngobrol dulu tanpa agenda.
Kalau ternyata sistemmu sudah memenuhi Pasal 19 dan lolos audit terakhir, kami akan bilang begitu. Tidak semua perusahaan perlu ganti sistem.
Pertanyaan yang sering muncul
Apakah Bea Cukai punya daftar software IT Inventory resmi?
Tidak. Bea Cukai menilai apakah sistemnya memenuhi syarat PER-19/BC/2018 Pasal 19, misalnya realtime, punya log, dan terhubung ke dokumen pabean, bukan merek software-nya.
Apakah Odoo Community cukup untuk IT Inventory kawasan berikat?
Untuk alur barangnya, umumnya cukup. Manufacturing, Inventory, Subcontracting, dan Landed Costs tersedia di Community; yang tetap perlu ditambahkan adalah lapisan Bea Cukai, dan laporan akuntansi lengkap ada di Enterprise atau lewat modul komunitas OCA.
Apakah IT Inventory wajib terintegrasi dengan CEISA?
Aturan IT Inventory tidak mewajibkan integrasi langsung dengan CEISA. Tapi integrasi lewat API mengurangi input ganda, dan membuat nomor dokumen di sistem selalu sama dengan yang tercatat di Bea Cukai.
Apa sanksinya kalau IT Inventory tidak memenuhi syarat?
Tidak memenuhi kewajiban IT Inventory termasuk alasan pembekuan izin dalam PMK 131/2018 Pasal 42. Selama dibekukan, perusahaan tidak bisa memasukkan barang dengan fasilitas kawasan berikat.
Berapa lama implementasi IT Inventory dengan Odoo?
Tergantung jumlah produk, gudang, dan rumitnya konversi. Perusahaan dengan alur standar yang memakai add-on bisa jauh lebih cepat daripada perusahaan multi-gudang dengan subkontrak, jadi minta estimasi setelah audit proses, bukan sebelumnya.
Apa beda kawasan berikat dan KITE?
Kawasan berikat adalah lokasi berpagar tempat barang ditimbun dan diolah di bawah pengawasan pabean. KITE (Kemudahan Impor Tujuan Ekspor) adalah fasilitas untuk perusahaan di luar kawasan berikat yang mengimpor bahan baku untuk diolah lalu diekspor.
Bacaan lanjutan
- Kenapa sistem inventory selalu relevan: stok itu uang yang sedang menunggu
- Implementasi ERP untuk manufaktur, distribusi, dan multi-cabang
- Jasa kustomisasi dan implementasi Odoo
Terakhir diperbarui: 6 Oktober 2026.
Artikel ini ringkasan regulasi untuk tujuan edukasi, bukan nasihat hukum. Konfirmasi penerapannya ke kantor pabean tempat perusahaanmu terdaftar.
Folkastudio adalah tim implementasi Odoo independen, bukan Odoo Partner resmi.